690 059 290pon. – pt. 8 – 15

biuro@eagent.pl
Odpowiedź nawet do 20 min.
 Ubezpieczamy online w całej PolsceUbezpieczamy online w całej Polsce

 1 min czytania
·
 25 września 2026
·
 Zaktualizowano 25 września 2026

Nie ma jednej polisy, która będzie odpowiednia dla każdego domu. Przy wyborze ubezpieczenia domu warto sprawdzić nie tylko cenę, ale przede wszystkim zakres ochrony, sumę ubezpieczenia budynku i wyposażenia oraz dodatkowe elementy, które chcesz objąć ochroną.
Innej polisy może potrzebować niewielki dom z podstawowym wyposażeniem, a innej nieruchomość z garażem, fotowoltaiką, pompą ciepła i wartościowym mieniem.
Przed zakupem polisy sprawdź przede wszystkim wartość domu i wyposażenia, zakres ubezpieczonych zdarzeń, wyłączenia odpowiedzialności oraz ochronę dodatkowych elementów, takich jak garaż, budynki gospodarcze, fotowoltaika czy OC w życiu prywatnym.
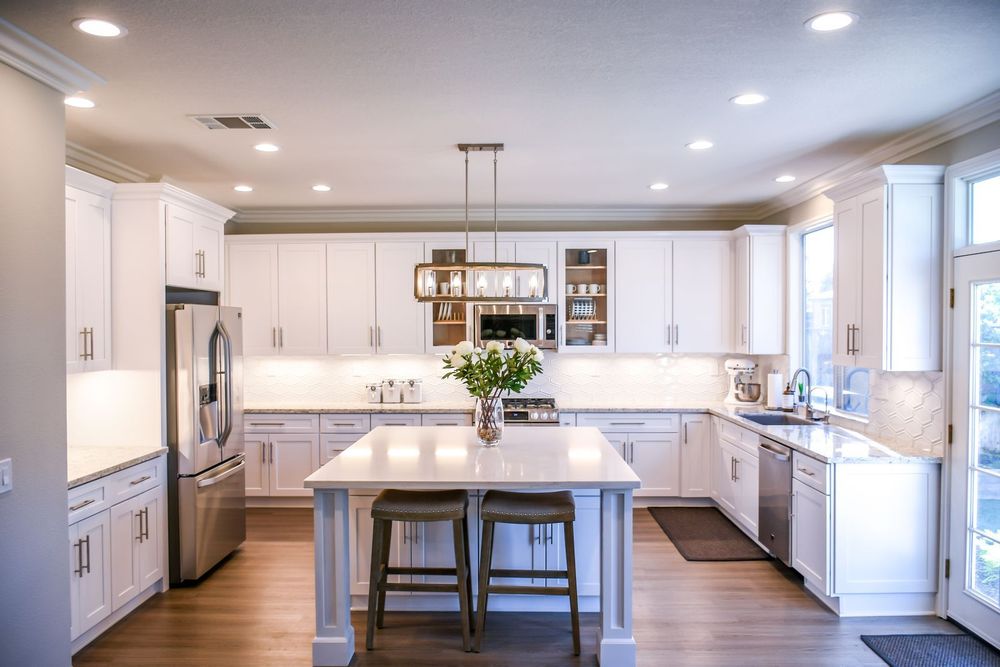
Podstawą polisy jest najczęściej ubezpieczenie budynku mieszkalnego oraz jego elementów stałych.
Do elementów stałych mogą należeć między innymi:
W warunkach polisy
Dokładne definicje mogą różnić się w zależności od ubezpieczyciela i produktu. Dlatego warto sprawdzić w warunkach ubezpieczenia, co jest traktowane jako budynek, a co jako element stały lub wyposażenie.
Sam dom to nie tylko ściany, dach i stałe elementy. Warto policzyć także rzeczy, które można przenieść lub wynieść, czyli mienie ruchome.
Mogą to być m.in.:
Zakres ochrony rzeczy przechowywanych w piwnicy, garażu czy budynku gospodarczym zależy od warunków konkretnej polisy.
Fotowoltaika, pompa ciepła czy magazyn energii mogą mieć dużą wartość, dlatego warto sprawdzić, czy i na jakich zasadach są objęte ochroną.
Warto wiedzieć
Miejsce montażu i sposób klasyfikacji instalacji mogą wpływać na zakres ochrony. Inaczej może być traktowana fotowoltaika zamontowana na dachu, inaczej instalacja na gruncie, a jeszcze inaczej pompa ciepła czy magazyn energii.
Przy ubezpieczeniu domu warto rozważyć także OC w życiu prywatnym. Może ono chronić domowy budżet, gdy Ty lub inna osoba objęta polisą wyrządzicie szkodę osobie trzeciej i będziecie za nią odpowiedzialni.
Przed zakupem sprawdź:
Jaka jest suma gwarancyjna? Powinna odpowiadać wartości możliwej szkody.
Kto jest objęty ochroną? Sprawdź, czy polisa obejmuje także domowników.
Gdzie działa ubezpieczenie? Zakres terytorialny może obejmować tylko Polskę albo również zagranicę.
Jakie są wyłączenia odpowiedzialności? Nie każda szkoda będzie objęta ochroną.
Czy obowiązują dodatkowe limity? Niektóre zdarzenia mogą mieć osobne ograniczenia kwotowe.